

Calculateur de prêt gratuit en ligne
Calculez vos mensualités de prêt, le coût total des intérêts et le tableau d'amortissement complet pour les prêts personnels, auto et immobiliers.
Comment calculer les mensualités d'un prêt
Saisissez le montant du prêt.
Indiquez la somme que vous empruntez après tout apport, par exemple 25000 pour un prêt auto de 25 000 $.
Ajoutez le taux et la durée.
Saisissez le taux d'intérêt annuel, par exemple 7,5 pour 7,5 %, et la durée en années. Utilisez 1,5 pour un prêt de 18 mois.
Cliquez sur Calculer.
Vous voyez la mensualité, le total payé, le total des intérêts et le montant emprunté. Après avoir modifié un champ, cliquez de nouveau sur Calculer pour les mettre à jour.
Questions fréquentes
Réponses sur le calcul des mensualités, les intérêts, les frais et ce que ce calculateur ne prend pas en compte.
Comment la mensualité est-elle calculée ?
Il utilise la formule standard P × r × (1 + r)^n ÷ ((1 + r)^n − 1). P est le montant du prêt, r est le taux annuel ÷ 12 ÷ 100 et n est la durée en années × 12. Pour 10 000 $ à 5 % sur 5 ans, cela donne 188,71 $ par mois.
La mensualité inclut-elle les taxes, l'assurance ou les frais ?
Non. Elle indique uniquement le capital et les intérêts. Pour un prêt immobilier, ajoutez la taxe foncière, l'assurance habitation, l'assurance prêt hypothécaire (PMI) et les éventuelles charges de copropriété (HOA) pour obtenir le coût mensuel complet. Les frais de dossier et les frais de clôture ne sont pas inclus non plus.
Dois-je saisir le TAEG ou le taux d'intérêt ?
Saisissez le taux d'intérêt de votre offre de prêt. Les prêteurs calculent la mensualité à partir de ce taux, alors que le TAEG inclut aussi certains frais : il est donc égal ou supérieur au taux. Saisir le TAEG ici donne une mensualité légèrement supérieure à celle qui vous sera facturée.
Que signifie le total des intérêts ?
Le total des intérêts est ce que vous payez en plus du montant emprunté. Le calculateur l'obtient ainsi : mensualité × nombre de paiements − montant du prêt. Un prêt immobilier de 300 000 $ à 7 % sur 30 ans ajoute 418 526,69 $ d'intérêts.
Combien une durée de prêt plus courte permet-elle d'économiser ?
Souvent beaucoup. À 7 %, 300 000 $ sur 15 ans coûtent 2 696,48 $ par mois et 185 367,27 $ d'intérêts, contre 1 995,91 $ et 418 526,69 $ sur 30 ans. Les prêteurs proposent souvent un taux différent pour chaque durée : saisissez donc le taux indiqué dans chaque offre.
Puis-je calculer un prêt à 0 % d'intérêt ?
Oui. Saisissez 0 comme taux. Le calculateur divise alors le montant du prêt par le nombre de mois : 12 000 $ sur 3 ans donnent 333,33 $ par mois, avec 0,00 $ d'intérêts au total.
Affiche-t-il un tableau d'amortissement ?
Non. Il affiche uniquement les totaux, pas un tableau mois par mois. Pour un prêt de 10 000 $ à 5 % sur 5 ans, la première mensualité de 188,71 $ comprend environ 41,67 $ d'intérêts et 147,04 $ de capital, et chaque mensualité suivante rembourse un peu plus de capital.
Puis-je ajouter des paiements supplémentaires ?
Pas encore : il n'y a pas de champ pour un paiement supplémentaire ou un versement forfaitaire. Rembourser davantage de capital fait baisser le solde plus rapidement, ce qui réduit généralement le total des intérêts et peut mettre fin au prêt plus tôt. Demandez à votre prêteur un montant de remboursement à jour.
Pourquoi le total de mon prêteur est-il légèrement différent ?
Ce calculateur multiplie la mensualité non arrondie par le nombre de mois. Les prêteurs arrondissent chaque paiement au centime et ajustent le dernier. Pour 200 000 $ à 6,5 % sur 30 ans, cet échéancier totalise 455 085,82 $, soit environ 3 $ de moins que les 455 088,98 $ affichés ici. Les frais modifient aussi les totaux réels.
Puis-je saisir la durée du prêt en mois ?
Le champ de durée n'accepte que des années : divisez donc les mois par 12. 18 mois donnent 1,5 et 30 mois donnent 2,5. Une valeur qui ne correspond pas à un nombre entier de mois, comme 1,3 an, est lue comme 15,6 paiements : choisissez donc une durée qui donne des mois entiers.
Combien puis-je emprunter selon mes revenus ?
Ce calculateur ne détermine pas le montant du prêt à votre place, mais vous pouvez raisonner à l'envers. Déterminez la mensualité qui convient à votre budget, puis essayez différents montants avec votre taux et votre durée jusqu'à obtenir cette mensualité. Les prêteurs examinent aussi vos revenus et vos dettes, ce que cet outil ne voit pas.
Les informations de mon prêt sont-elles confidentielles ?
Oui. Le montant, le taux et la durée que vous saisissez sont utilisés uniquement sur cette page et ne sont jamais enregistrés ni envoyés à nos serveurs. Il n'y a ni inscription, ni vérification de crédit, ni limite au nombre de prêts que vous comparez. Sur le site en ligne, Google Analytics comptabilise les visites et des publicités se chargent, mais aucun des deux ne reçoit les détails de votre prêt.
Calculateur de prêt : mensualité, total payé et intérêts
Quatre chiffres pour chaque prêt que vous testez : la mensualité, le total payé, le total des intérêts et le montant emprunté.
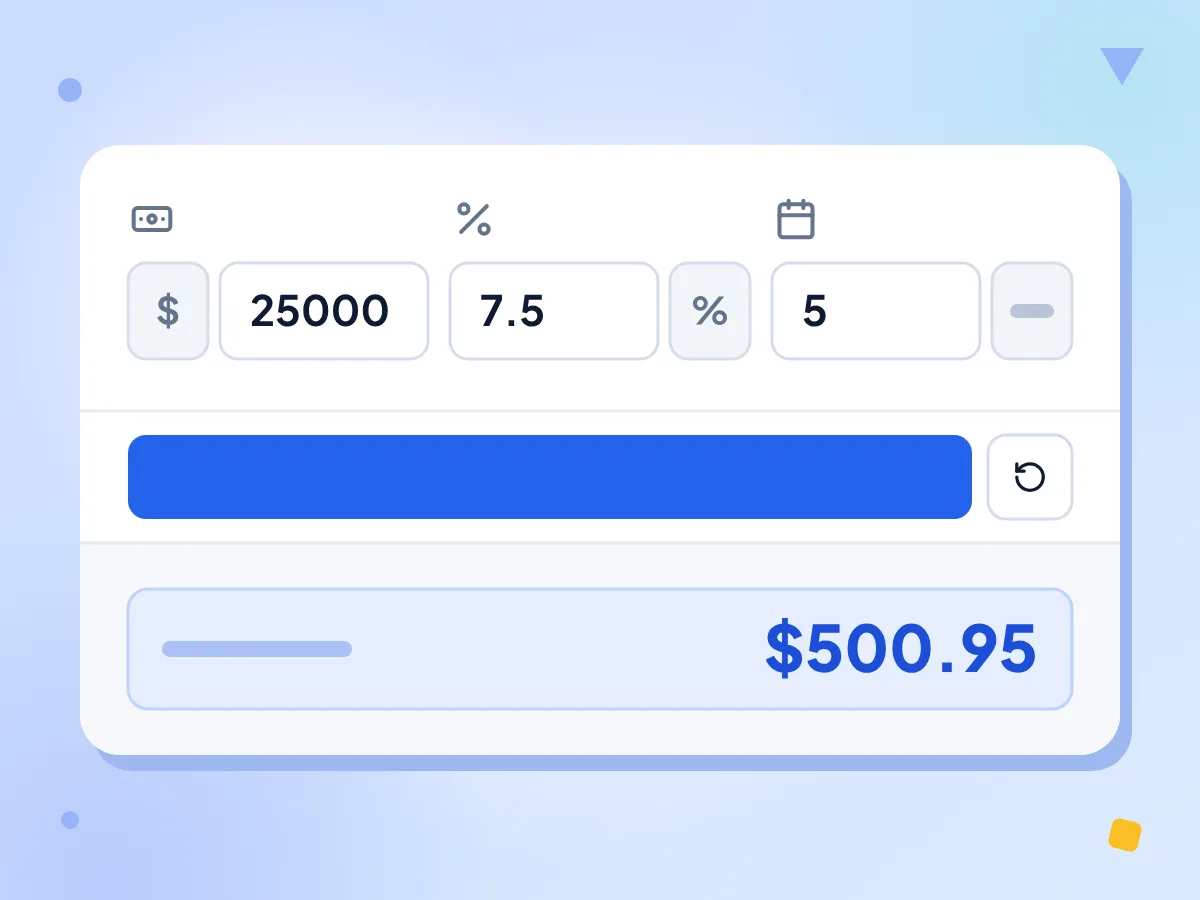
Calculez votre mensualité de prêt
Saisissez le montant du prêt, le taux d'intérêt annuel et la durée en années, puis cliquez sur Calculer. Un prêt de 25 000 $ à 7,5 % sur 5 ans revient à 500,95 $ par mois.
- Montant, taux annuel et durée en années
- Formule d'amortissement standard à taux fixe
- Intérêts composés mensuellement, 12 paiements par an
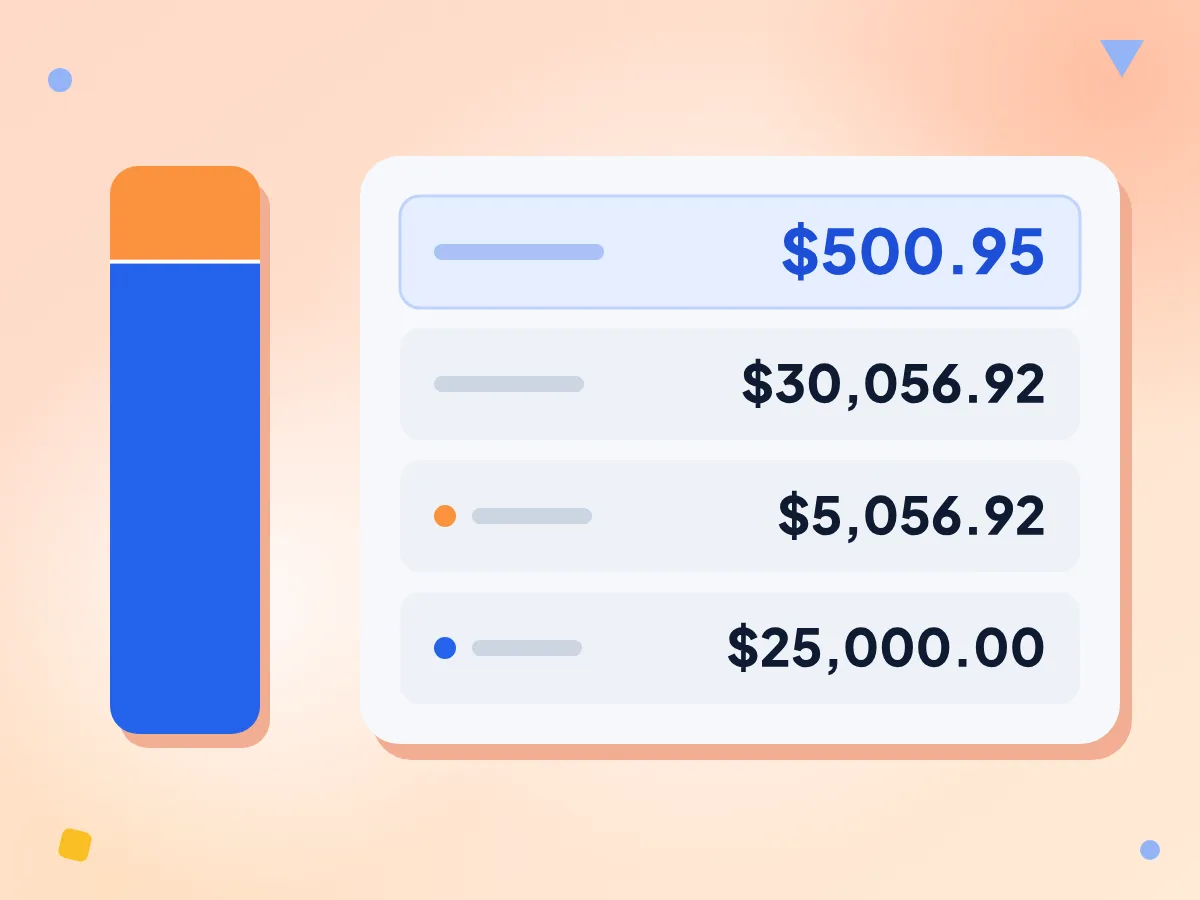
Voyez le total des intérêts que vous paierez
Sous la mensualité, vous voyez le total payé sur la durée du prêt, la part d'intérêts et le montant emprunté. Sur ce prêt de 25 000 $, les intérêts s'élèvent à 5 056,92 $ sur cinq ans.
- Total payé, total des intérêts et capital
- Montants affichés au centime près
- Les prêts à 0 % affichent 0,00 $ d'intérêts
Comparez des durées de 15 et 30 ans
Lancez deux fois le même prêt pour comparer les durées. 300 000 $ à 7 % coûtent 1 995,91 $ par mois sur 30 ans avec 418 526,69 $ d'intérêts, ou 2 696,48 $ sur 15 ans avec 185 367,27 $.
Fonctionne aussi pour les prêts à 0 %
Saisissez 0 comme taux pour une offre automobile à 0 % ou un paiement en magasin sans intérêts. Le montant est réparti en mensualités égales : 12 000 $ sur 3 ans donnent 333,33 $.
Capital et intérêts uniquement
La mensualité couvre le prêt et ses intérêts. La taxe foncière, l'assurance habitation, l'assurance prêt hypothécaire (PMI), les charges de copropriété (HOA) et les frais du prêteur ne sont pas inclus : ajoutez-les vous-même pour un prêt immobilier.
Sans inscription, rien n'est stocké
Essayez autant de montants, de taux et de durées que vous le souhaitez sans compte. Les détails de votre prêt ne sont ni stockés ni envoyés à nos serveurs, et ils sont effacés à la fermeture de la page.
Qui utilise un calculateur de prêt ?
Acheteurs immobiliers, acheteurs de voiture, étudiants et petits entrepreneurs qui veulent connaître les chiffres avant de signer.
Projet immobilier
Estimez la part de capital et d'intérêts d'une mensualité de prêt immobilier pour différents prix, taux et durées. Ajoutez vous-même la taxe foncière et l'assurance pour obtenir le coût mensuel complet.
- Comparez les mensualités d'un prêt immobilier sur 15 ans et sur 30 ans
- Mesurez l'effet d'une variation de taux de 0,5 %
- Voyez le total des intérêts sur toute la durée du prêt
Prêts auto et prêts personnels
Comparez les offres du concessionnaire et de la banque en testant chaque taux et chaque durée. La ligne du total des intérêts montre quelle offre coûte le moins sur toute la durée du prêt.
- Comparez les offres de financement du concessionnaire et de la banque
- Coût total selon la durée du prêt
- Réduisez le montant du prêt pour tester un apport plus important
Prêts professionnels et prêts étudiants
Estimez les mensualités d'un prêt étudiant ou d'un prêt professionnel à taux fixe. Essayez une durée plus courte ou plus longue pour voir son effet sur la mensualité et le total des intérêts.
- Planifiez les remboursements de votre prêt étudiant après la fin des études
- Vérifiez que la mensualité d'un prêt professionnel est compatible avec votre trésorerie
- Comparez les mensualités d'une offre de refinancement avec votre prêt actuel
Découvrez d'autres outils
Découvrez d'autres outils gratuits qui se marient parfaitement avec celui-ci
Calculateur de pourcentage
Calculez le pourcentage d’un nombre, quel pourcentage ou une variation en pourcentage
Calculateur de remise
Calculez le prix soldé et les économies à partir d’un pourcentage de remise
Calculateur de pourboire
Calculez le montant du pourboire et partagez l’addition entre autant de personnes que vous le souhaitez
Calculateur d’IMC
Calculez l’indice de masse corporelle en unités métriques ou impériales
Calculateur de prêt
Calculez la mensualité, le total des intérêts et le coût total d'un prêt à taux fixe
Convertisseur de devises
Convertissez 30 devises aux taux de référence quotidiens de la BCE